
Audit Dalam dari Perspektif Sains & Teknologi: Wadah Solusi, Mengenalpasti Potensi
Audit Dalam dari Perspektif Sains & Teknologi: Wadah Solusi, Mengenalpasti Potensi
Penulis: Syazuan Abdul Latip¹, Dr. Siti Aisyah Zawawi¹ & Khairul Imran Sainan²
¹Pensyarah Kanan, Pusat Asasi UiTM
²Pensyarah Kanan, Pengajian Kejuruteraan Mekanikal, Kolej Kejuruteraan UiTM
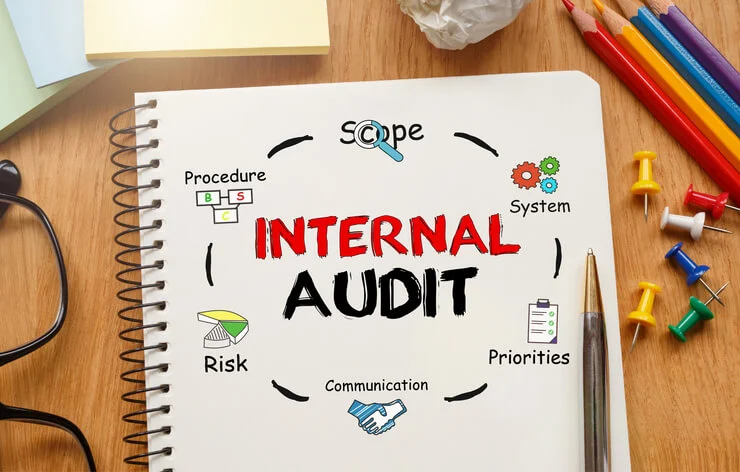
Pendekatan dan pelaksanaan audit dalam (internal audit) merupakan proses analisis berstruktur dan berterusan yang pada asasnya menilai sistem pengurusan, mengenalpasti kawalan serta pengurusan risiko dalam sesebuah organisasi. Pada dasarnya, skop audit dalam ditetapkan oleh pihak pengurusan atau lembaga pengarah melibatkan juruaudit bertauliah yang akan melaporkan hasil penilaian dari dapatan atau penemuan audit secara langsung kepada mereka.
Melihat dari perspektif era transformasi digital kini, matlamat utama audit dalam tetap kekal sama iaitu bertujuan untuk menambah nilai dan mengoptimumkan operasi sesebuah organisasi. Walau bagaimanapun, pendekatannya kini telah berevolusi daripada praktis semakan dokumen fizikal secara retrospektif kepada pendekatan audit berorientasikan sains dan teknologi (Tech-Driven Auditing). Bagi mencapai matlamat ini, pelaksanaan sesebuah proses audit perlu menitikberatkan perancangan, pelaksanaan, analisis data dan penilaian tindakan kawalan secara sistematik yang mematuhi peraturan perundangan dan piawaian antarabangsa, sebagai contoh International Organization for Standardization (ISO).
Seiring dengan era digitalisasi, kemajuan teknologi seperti Kecerdasan Buatan (AI), Analisis Data Besar (Big Data Analytics), dan Automasi Proses Robotik (RPA) telah merombak lanskap audit dalam dari sudut pandang yang baik dan lebih efektif. Jika dahulu juruaudit hanya mampu menilai sampel maklumat secara rawak, teknologi terkini membolehkan pengauditan dilaksanakan secara 100% litupan data (full population testing). Tambahan pula, melalui metodologi sains data, perisian audit pintar berupaya mengesan corak ganjil (anomali), pemalsuan data, atau ketidakcekapan sistem secara real-time sebelum risiko tersebut dikategorikan sebagai high-risk findings. Integrasi teknologi jelas menukarkan peranan audit dalam daripada kaedah penilaian yang bersifat reaktif kepada mekanisme ramalan yang proaktif dan prediktif.
Lazimnya, penemuan audit yang dikategorikan sebagai amaran dan cadangan yang diperoleh sepanjang tempoh pelaksanaan audit amat penting dalam meningkatkan keberkesanan operasi. Kajian oleh Institute of Internal Auditors (IIA Global) dan penyelidikan berterusan mengenai pengauditan digital menunjukkan bahawa integrasi analisis data moden memperkukuh ketelusan dan ketahanan organisasi terhadap risiko era digital. Begitu juga kajian Pricewaterhouse Coopers (PwC) dan KPMG yang menekankan bahawa audit berasaskan data memberikan pandangan yang objektif serta meningkatkan keupayaan mengenal pasti risiko dengan lebih efisen dan tersusun.
Sekiranya organisasi gagal menjalankan audit dalam yang bersifat adaptif terhadap teknologi secara berkala, risiko besar seperti ketidakpatuhan, ketirisan kewangan, dan kelemahan siber boleh berlaku tanpa disedari sehingga menjadi barah yang tidak terkawal kesannya. Skandal kewangan gergasi Enron (2001) dan skandal korporat Wirecard (2020) di Jerman adalah merupakan bukti nyata di mana sejumlah €1.9 bilion lesap akibat pemalsuan akaun dan natijahnya, ini merupakan iktibar kes sebenar kegagalan kawalan audit. Dalam era kini, kegagalan audit juga boleh terzahir dalam bentuk kebocoran data terperingkat (data breach), pencerobohan siber, dan manipulasi algoritma. Maka ini dengan jelas menunjukkan bahawa peningkatan prestasi, pengukuhan potensi dan pengoptimuman kualiti sesebuah organisasi dapat dicapai melalui pendekatan audit dalam yang terancang, berstruktur serta berasaskan bukti (evidence-based). Asas utama kepada proses ini bermula dengan pembentukan pasukan audit dalam (PAD) berserta kepakaran teknikal, penetapan skop audit, perancangan pelaksanaan dan juga tempoh proses audit mengikut jadual yang ditetapkan.
Mengambil contoh Universiti Teknologi MARA (UiTM) sebagai sebuah institusi pengajian tinggi awam (IPTA), setiap penemuan audit dalam akan diperincikan oleh Koordinator Pengurusan Kualiti (KPK) yang akan mengklasifikasikan setiap penemuan berdasarkan gred tertentu sama ada major, minor, dalam tindakan, penambahbaikan, atau pujian. Integarasi Sistem Pengurusan Kualiti (IQMS) mengintegrasikan piawaian antarabangsa ISO 9001:2015, manakala kawalan keselamatan maklumat disokong oleh piawaian seperti ISO/IEC 27001. Pendekatan ini merangkumi beberapa teras elemen utama merangkumi pengurusan program akademik, tadbir urus dan kepimpinan, sumber manusia dan pembangunan serta penambahbaikan kualiti berterusan (CQI).
Sebagai sebahagian daripada perancangan audit, pihak auditee diberi makluman awal mengenai proses audit beserta tempoh masa yang ditetapkan. Mesyuarat pembukaan dijalankan bersama pihak pengurusan untuk mempersiapkan dokumentasi fizikal mahupun jejak audit digital (digital audit trail). Sepanjang proses audit, juruaudit dan auditee bertemu untuk temu bual serta semakan data sistem. Sesi ini bertindak sebagai platform perkongsian maklumat, pencarian solusi dan pengenalpastian potensi penambahbaikan berdasarkan penemuan data. Sikap terbuka dan berfikiran positif amat penting bagi memastikan audit dilihat sebagai proses perundingan kualiti (quality consulting) dan sudah pasti bukan bertindak sebagai sesi mencari dan menunding kesalahan.
Melalui pendekatan audit dalam yang menyeluruh dan bertunjangkan sains pengurusan ini, sesebuah organisasi berpotensi mencapai tahap prestasi yang diiktiraf sebagai pusat rujukan (benchmarking) bertaraf nasional mahupun antarabangsa. Laporan audit yang komprehensif memberi ruang dan peluang yang kukuh berasaskan bukti (data-driven decision-making) untuk pihak pengurusan memetakan strategi masa depan secara praktikal dan bersistematik.
Sebagai kesimpulan, audit dalam di era kini bukan lagi sekadar pematuhan kertas (paper compliance), tetapi merupakan wadah sains pengurusan yang memanfaatkan teknologi untuk melindungi dan mencipta nilai organisasi ke tahap kualiti yang lebih mampan dan inklusif. Melalui amalan sistem audit yang moden dan kukuh juga akan mempertingkat keyakinan pemegang saham (stakeholder), pelanggan, pihak pengawal selia serta masyarakat terhadap ketelusan sesebuah organisasi seiring memperkukuh reputasi dan daya saing organisasi di peringkat global.